


中国における印紙税法が2022年7月1日より施行されました。従前は1988年に発表された「印紙税暫定条例」に基づいて運用されていましたが、今回根拠法が整備され、正式に施行された、という状況です。従来までの運用と異なる部分があるため、今回はこちらを取り上げたいと思います。
【今回施行された印紙税法と印紙税暫定条例の変更点】
1)国外で締結された契約についての取扱い
中国の国外で締結された契約であっても、中国の国内で使用されるものに関する契約は中国の印紙税の課税対象となります
納税人が国外にいる場合、代理者が源泉徴収義務者となります。
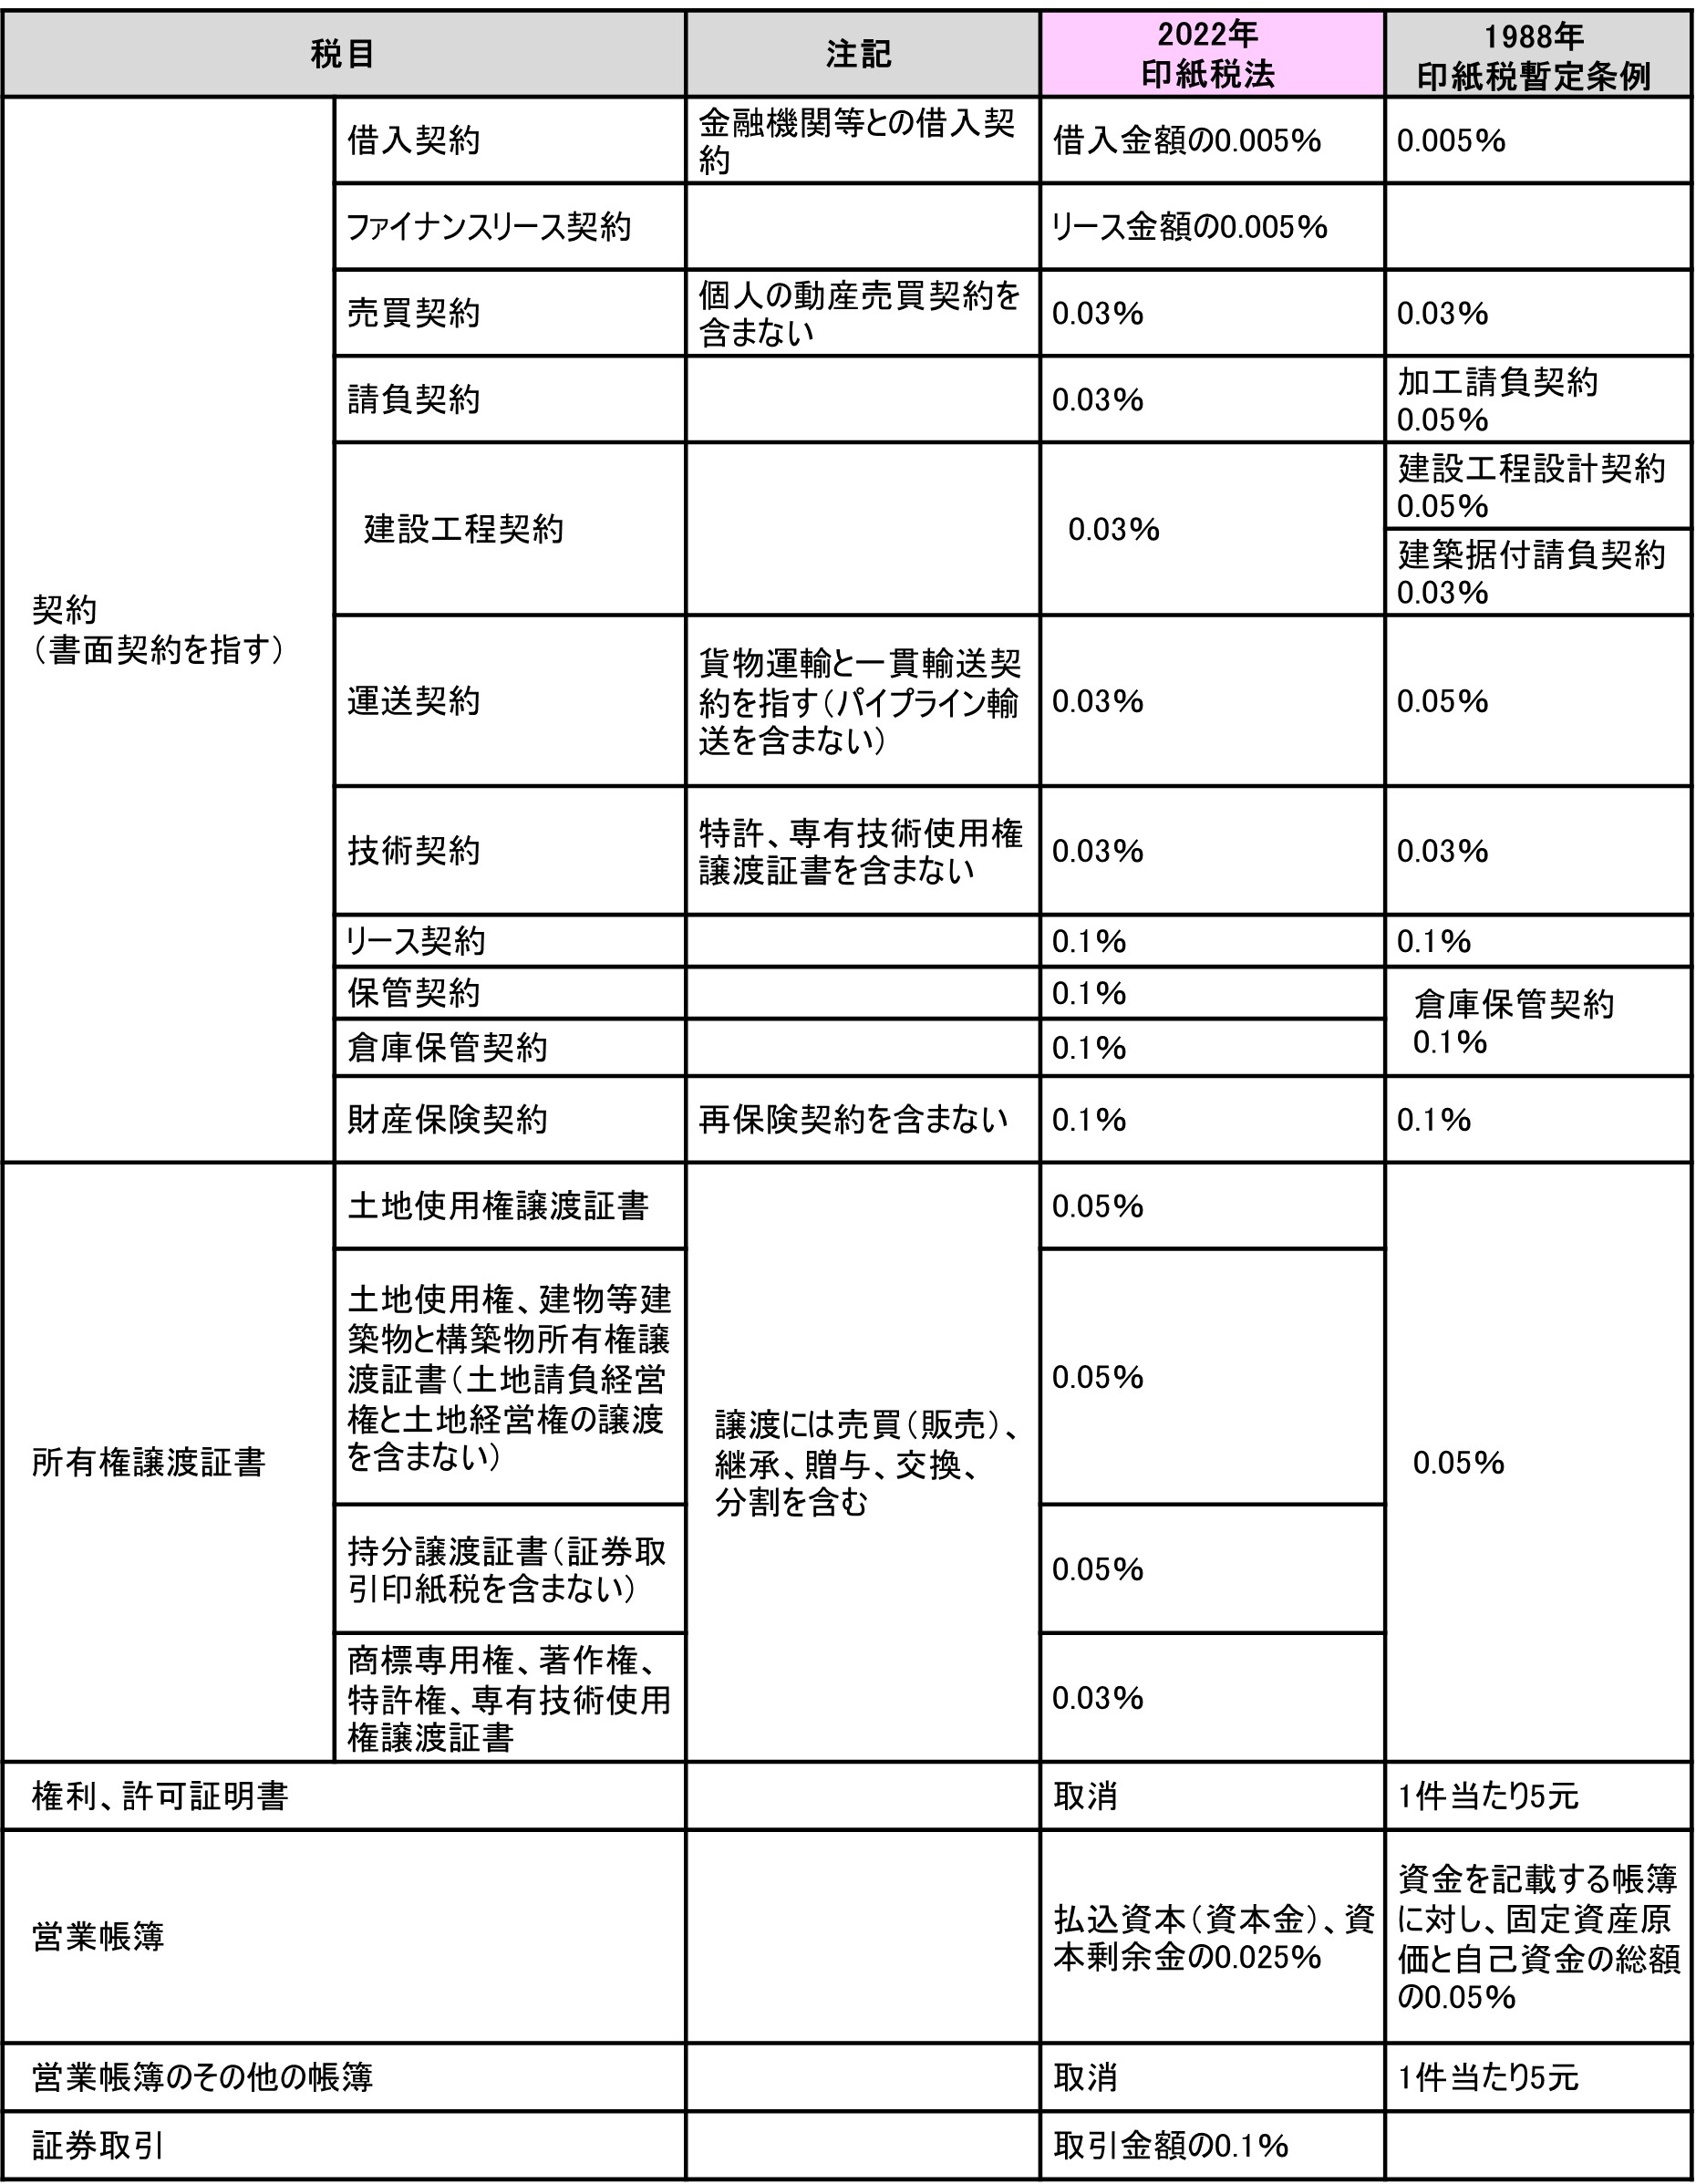
2)課税ベースの明確化と税率の変更
課税ベースを増値税抜きの金額であることを明示しました。金額が記載されていない契約の場合は、実際の決済金額で確定します。
課税対象と税率は下記表のとおりです。
3)申告について
課税契約、所有権譲渡証書の印紙税は四半期ごと、または回ごとに、課税営業帳簿の印紙税は年ごと、または回ごとに、国外の納税人の場合は、四半期ごと、年ごと、または回ごとに申告することができると規定されています。
ただし、実務上は、所轄税務局の担当官から、申告方法について、指示が入ることが予想されるため、事前に確認されることをお勧めします。
役立つ情報をお送りします


