目次
- 【基調講演】新たな国際競争環境における、AI活用・財務・経営戦略
- 【企業講演A-①】企業の競争力と信頼を支える会計実務~IFRSと日本基準、新リース会計基準の影響とAI活用の展望~
- 【企業講演A-②】会計自動化の現状と未来
- 【企業講演A-③】AI活用の実践知~クラウド型国際会計&ERPサービス「GLASIAOUS」のAI機能開発事例~
- 【企業講演B-①】グローバル成長戦略としての海外進出とM&A活用セミナー
- 【企業講演B-②】買収してからでは遅い!クロスボーダーM&Aの失敗事例に学ぶ、買収時におけるリスク対応の留意点
- 【企業講演B-③】グローバル経営を支える次世代連結会計・経営管理―API連携とAI活用の最前線
- 【特別講演】FP&A組織導入における重要ポイント-FP&A組織の立ち上げとFP&Aプロセスの設計・運営-
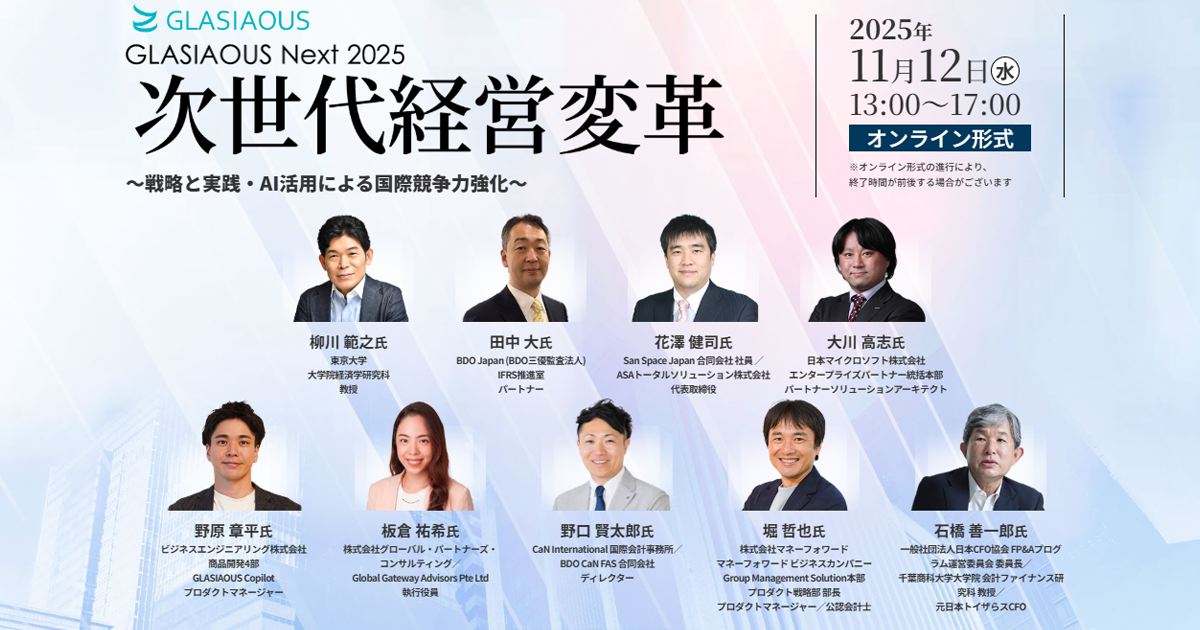
2025年11月12日に、GLASIAOUS Next 2025 次世代経営変革~戦略と実践・AI活用による国際競争力強化~が開催されました。[詳細はこちら]
グローバル経済の不確実性が高まる中、日本企業が持続的成長をしていくためには「国際競争力強化」と「AI技術革新への対応」が必要とされており、新たな経営変革が不可欠となっています。
こうした背景を踏まえ、本イベントでは戦略と実践の両軸から経営変革にアプローチしました。戦略面では、社外リソースを活用したイノベーション創出、クロスボーダービジネスによる差別化戦略など、国際競争で勝ち抜くための成長戦略と、その実現に向けたAI活用法を提示しました。実践面では、財務会計業務の自動化・高度化、新会計基準への適応など、明日から始められる具体的手法とAI導入の方法論をご提案させていただきました。
以下、講演概要をお伝えします。
【基調講演】新たな国際競争環境における、AI活用・財務・経営戦略
東京大学
大学院経済学研究科 教授
柳川 範之 氏
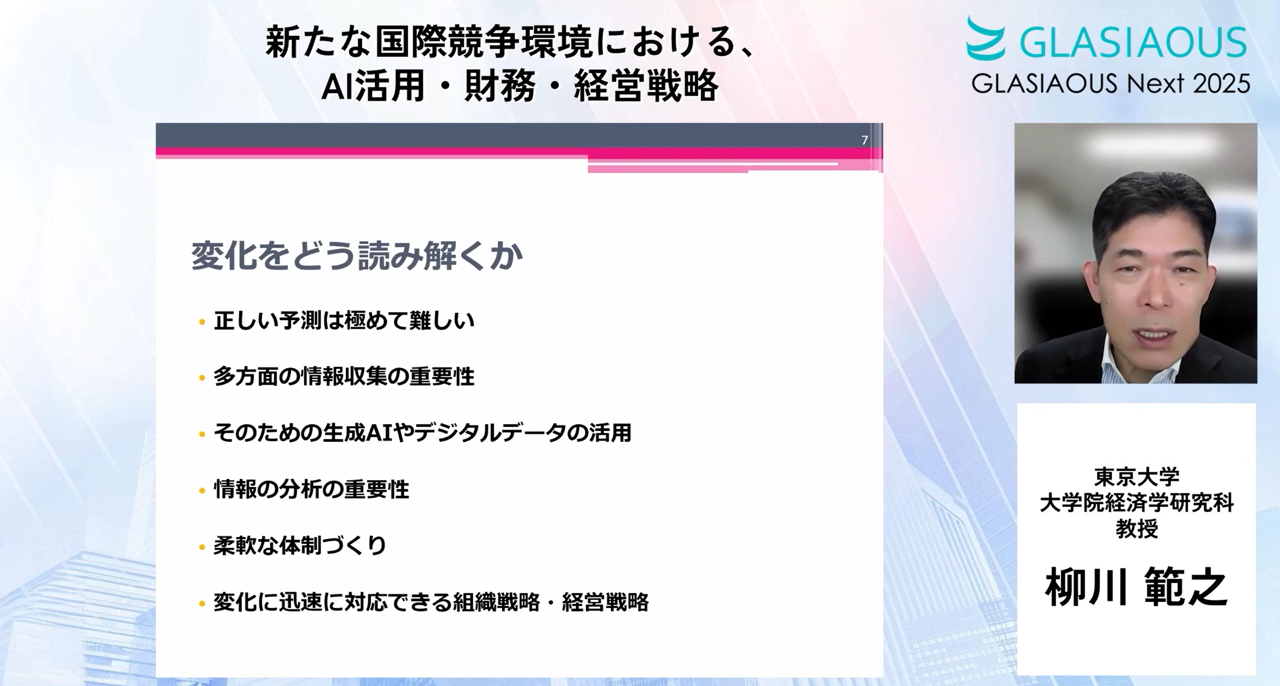
東京大学大学院経済学研究科の柳川範之教授が、地政学的リスクの高まりや生成AIの急速な進展など、不透明性の増す現代の経営環境における戦略的対応について基調講演を行った。
柳川氏は、トランプ政権の政策、地政学的なリスクの高まり、米中関係の不安定性といったグローバル環境の大きな変化と、生成AIに代表される技術革新の二つの波が同時に押し寄せる中、企業は立ち止まることなく積極的な分析と対応が求められると強調した。不透明性に対してリスク回避で様子見になりがちだが、変化に対応できない企業は淘汰される。そのため、正しい予測は極めて難しいものの、多方面の情報収集と生成AIやデジタルデータを活用した積極的な分析、柔軟な体制づくりが不可欠となる。
特に重要な視点として、財務部門やバックオフィスの役割転換を指摘。技術革新によってバックオフィス環境は激変しており、単なる作業の自動化ではなく、業務分担の見直しと人材活用の最適化が鍵となる。生成AIは完全自動化には至らず、特に「下調べ」において大きなアドバンテージを発揮することから、人とAIの補完関係を構築し、バックオフィスが戦略部門として経営判断を支える体制へと重要度を増していく。
最後に、財務・経理部門が保有するデータを他部門の戦略展開に活用すること、そして表面的なデータ分析にとどまらず、人の経験に基づく深い分析を行うことで、変化に迅速に対応できる組織戦略・経営戦略の構築が可能になると結論づけた。
【企業講演A-①】企業の競争力と信頼を支える会計実務~IFRSと日本基準、新リース会計基準の影響とAI活用の展望~
BDO Japan (BDO三優監査法人)
IFRS推進室 パートナー
田中 大 氏
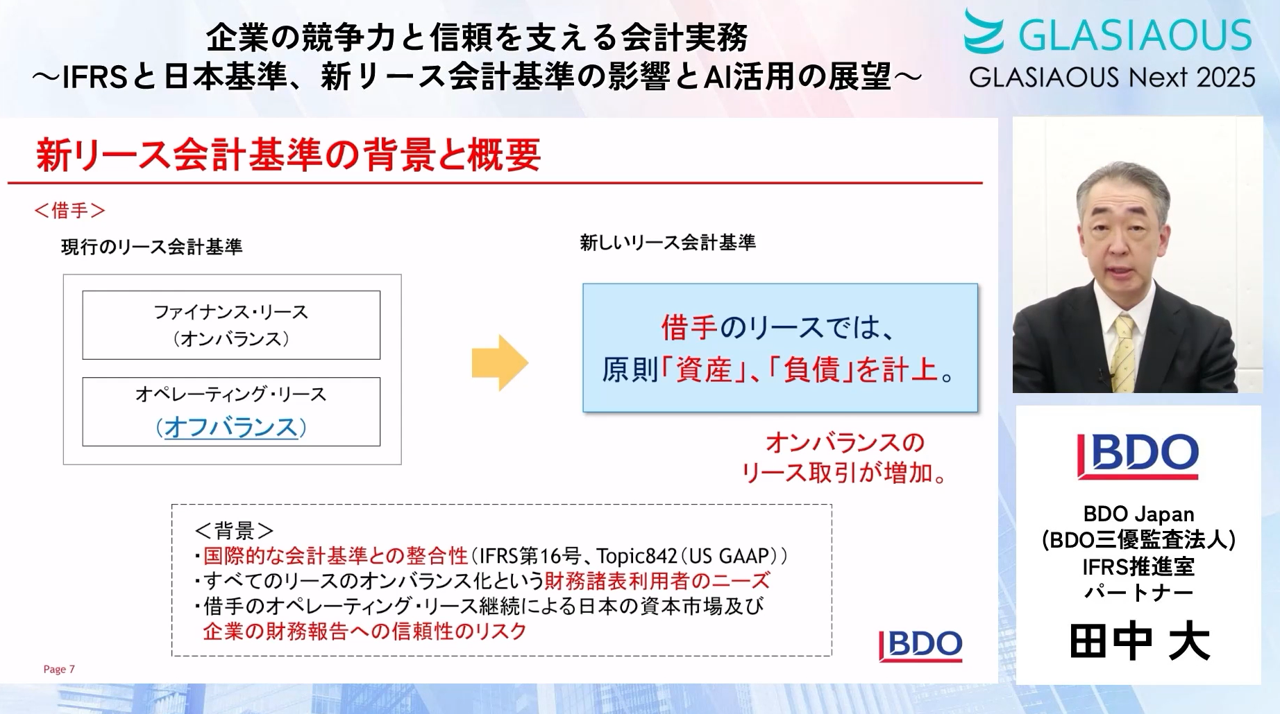
BDO三優監査法人の田中大氏が、企業の国際競争力強化に向けた会計実務の最新動向について、IFRS(国際財務報告基準)と日本基準、新リース会計基準の観点から解説した。
まず、世界のIFRS適用状況について、IFRSは148の国・地域で適用されており、グローバルスタンダードとして定着していることが示された。日本では任意適用ながら、2025年6月末時点で287社が採用し、東証時価総額の47.4%をカバーするまでに拡大している。特に時価総額の大きい企業ほど採用する傾向が顕著で、プライム市場では229社、グロース市場でも35社が適用している。
IFRS適用のメリットとして、グローバルな管理体制による企業イメージの向上、連結ベースでの財務数値の迅速な把握による意思決定の迅速化、のれんの非償却や研究開発費の資産計上といった会計処理の利点が紹介された。
また、2027年4月以降に適用される新リース会計基準については、国際的な会計基準との整合性を図るため、借手のオペレーティング・リースも原則オンバランス化されることが説明された。これにより、ROAや自己資本比率といった財務指標が変動する一方、営業利益は増加する傾向にあることが示された。
さらに、ビジネスエンジニアリング株式会社の春山から、ChatGPTなどのAI技術を活用したリース判定の実務支援について、リースの識別やリース期間の判定といった専門的判断をAIがサポートしていくというAI活用の可能性が提示され、今後の展望について会計とITの専門家による意見交換を行った。
【企業講演A-②】会計自動化の現状と未来
San Space Japan 合同会社 社員/
ASAトータルソリューション株式会社 代表取締役
花澤 健司 氏
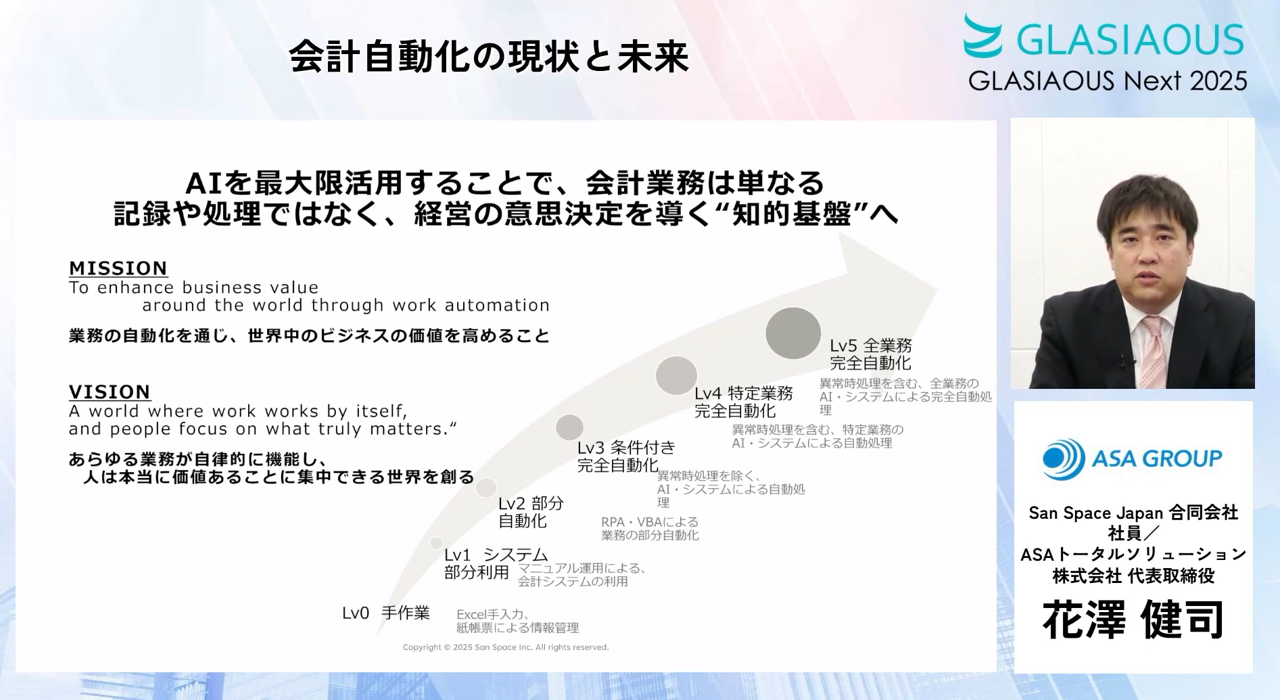 San Space Japan合同会社/ASAトータルソリューション株式会社の花澤健司氏が、AI・RPAを活用した会計処理の自動化について、グローバルな動向と実務事例を紹介した。
まず、シリコンバレーを中心とした世界的なAI投資の状況が示された。北米のベンチャーキャピタル投資において、2024年にはAI関連が48%を占めるまでに拡大し、特にエンタープライズソフトウェアとフロンティアテック分野への投資が増加している。会計・財務領域でも、数十億円から数百億円規模の資金調達を実施し、従来の会計業務を根本から変える統合AI-ERPシステムが登場している。
実務面では、RPA(Robotic Process Automation)やVBA(Visual Basic for Applications)を活用した自動化事例が紹介された。外資系金融機関における日本基準から米国基準へのコンバージョン業務では、API連携とVBAによる自動化により作業工数を70%削減し、ヒューマンエラーも大幅に低減した。また、生成AIを活用した仕訳作成支援では、過去の入力データを学習してパターンを分析し、マッピングテーブルを自動更新することで、従来は手作業が必要だった摘要欄の入力を自動化している。さらに、AI-OCRとAIエージェントを組み合わせることで、PDFファイルからの仕訳データ変換までの全処理を自動化し、コスト削減と業務効率化を実現している。
今後の展望として、定型業務だけでなく、税務調整や監査対応といった非定型業務、さらには経営計画策定やM&A判断などの意思決定業務まで、幅広い局面でのAI活用が必須となることが示された。会計業務の自動化レベルは、手作業からシステム利用、部分自動化、条件付き完全自動化、特定業務の完全自動化を経て、全業務の完全自動化へと進化していく。最終的に、会計業務は単なる記録や処理ではなく、経営の意思決定を導く「知的基盤」へと変革していくとの展望が示された。
【企業講演A-③】AI活用の実践知~クラウド型国際会計&ERPサービス「GLASIAOUS」のAI機能開発事例~
日本マイクロソフト株式会社
エンタープライズパートナー統括本部
パートナーソリューションアーキテクト
大川 高志 氏
ビジネスエンジニアリング株式会社
商品開発4部
GLASIAOUS Copilot プロダクトマネージャー
野原 章平 氏
日本マイクロソフト株式会社の大川高志氏とビジネスエンジニアリング株式会社の野原章平が、市場動向とMicrosoftが提供するAI基盤の解説と、クラウド型国際会計&ERPサービス「GLASIAOUS」へのAI機能実装事例を紹介した。
日本では67%のリーダーが生産性向上の必要性を認識し、83%の就業者が時間とエネルギー不足を感じている。この課題に対し、Microsoftは「フロンティア企業」という新たな組織概念を提唱。全従業員へのAIアシスタント提供から始まり、エージェントによるビジネスプロセス全体の自動実行へと段階的に進化していき、2028年までに13億のAIエージェントが生成されると予測している。
MicrosoftはAzure AI Foundryを中核としたAI基盤を提供し、データの統合と活用を重視している。世界36の国と地域・1,700社以上が利用するGLASIAOUSでは、その基盤を利用したGLASIAOUS Copilot機能を開発した。現在は、導入・設定マニュアルのAI Chatbot、証憑を読み取り自動記帳するAI-OCRを実装している。
実装から得られた教訓として、完璧な初期構築は存在せず継続的な改善サイクルが重要であること、技術と業務の両面での細やかなチューニングが不可欠であること、共創・協働による開発体制が成果を左右することが強調された。MITのレポートでは企業における生成AIパイロットの95%が失敗しているという現実も紹介され、実用的なAI実装の難しさと継続的改善の重要性が裏付けられた。GLASIAOUS Copilotは、利用者との共創・協働、またMicrosoftのサポートを得ながら「未来までよりそい抜くAI Agent」を目指していく。
【企業講演B-①】グローバル成長戦略としての海外進出とM&A活用セミナー
株式会社グローバル・パートナーズ・コンサルティング
Global Gateway Advisors Pte Ltd
執行役員
板倉 祐希 氏
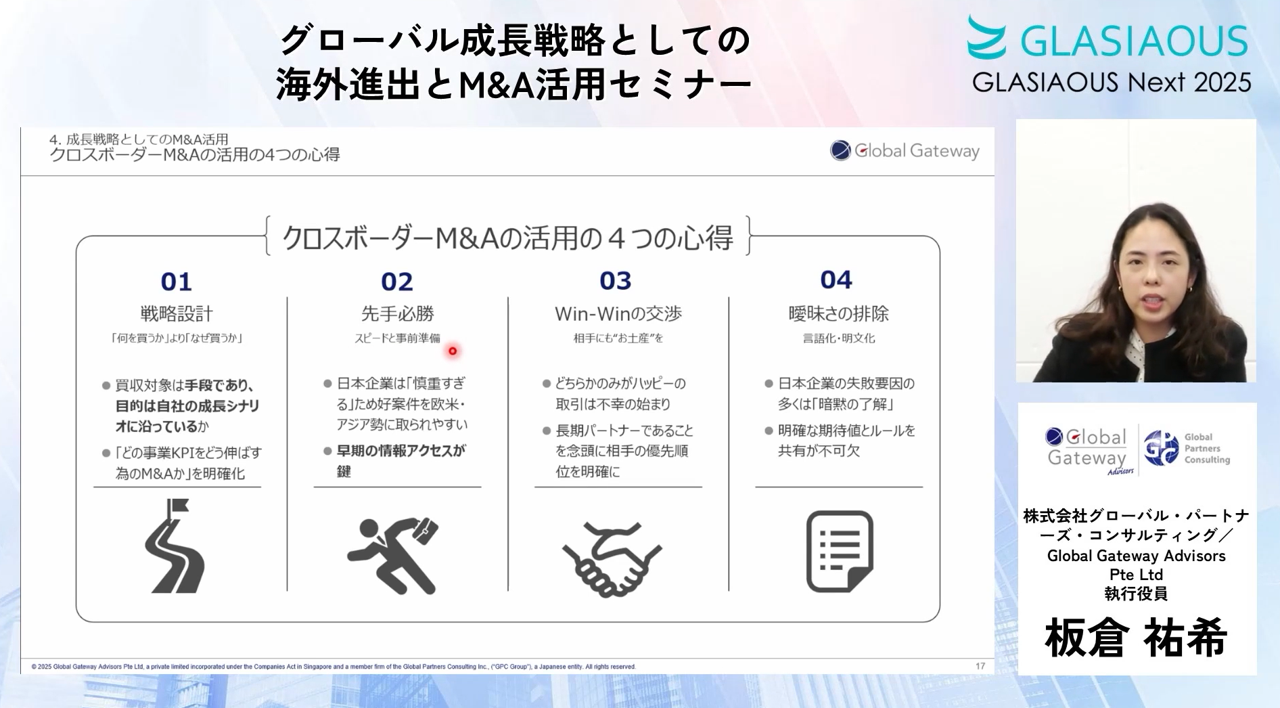 株式会社グローバル・パートナーズ・コンサルティング/Global Gateway Advisors Pte Ltdの板倉祐希氏が、グローバル成長戦略としての海外進出とM&A活用について解説した。
まず日本企業にとってグローバル展開が不可欠となっている背景が説明された。ゴールドマンサックスの予測によると、日本のGDPランキングは1980年の2位から2022年には3位に下降し、2075年には12位まで下がると見込まれている。一方で、外資系企業による日本市場への参入は加速しており、対日投資額は過去10年で58.4%増加した。多様な業界から外資企業が日本に進出し、競争が激化している環境下で、日本企業が持続的な成長を実現するには、グローバル市場での成長戦略の構築が不可欠であると解説した。
現在、クロスボーダーM&Aは年間約600件規模となっており、シンガポールを玄関口とした東南アジア案件が増加傾向にある。板倉氏は、企業をより持続的かつ加速的に成長させるために、「戦略設計」「先手必勝」「Win-Winの交渉」「曖昧さの排除」というクロスボーダーM&A活用における4つのポイントの重要性をケーススタディから具体的に掘り下げた。多くの企業が高い壁となっている本格的な市場参入を実現するには、これらの手法を戦略的に組み合わせ、M&Aを成長戦略の中核に位置づけることが求められる。
【企業講演B-②】買収してからでは遅い!クロスボーダーM&Aの失敗事例に学ぶ、買収時におけるリスク対応の留意点
CaN International 国際会計事務所
BDO CaN FAS 合同会社
ディレクター
野口 賢太郎 氏
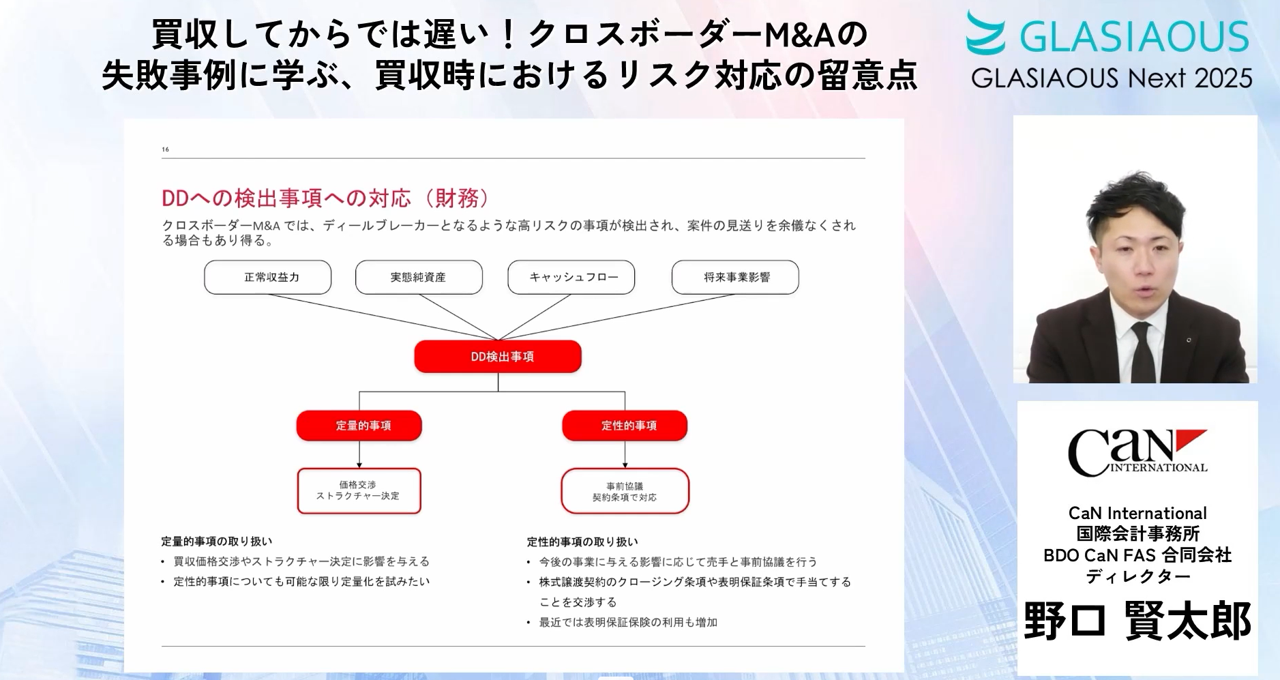 CaN International 国際会計事務所/BDO CaN FAS 合同会社の野口賢太郎氏が、クロスボーダーM&Aにおけるリスク対応に関して解説した。
まず日本企業によるクロスボーダーM&Aの最新動向が示された。コロナ禍の影響から完全回復し、2024年の件数は665件、2025年は9か月間の実績データに基づく年間推計値が707件と上昇基調にある。取引金額も2022年を底に回復傾向にあり、2024年は9.5兆円に達している。日本製鉄によるUSスチール買収や日本生命によるレゾリューションライフ買収など、大型案件も実施されており、クロスボーダーM&Aは日本企業の成長戦略において重要な位置を占めている。
野口氏はDD(デューデリジェンス)で検出できない潜在的リスクへの対応策として、事業譲渡スキームの活用、段階取得、アーンアウト、表明保証・補償条項、表明保証保険といった複数の手法を紹介した。M&A取引は情報の非対称性を伴う経済取引の最たるものであり、特に国境を超えるクロスボーダー取引ではこの課題が一層深刻になる。買い手のみならず売り手においても、適正な株式価値から乖離した安値提案や疑心暗鬼による案件見送りといった事態を避けるため、DDと補完的にこれらの手法を主体的に活用し、取引を円滑に進めることが不可欠であると提言した。
【企業講演B-③】グローバル経営を支える次世代連結会計・経営管理―API連携とAI活用の最前線
株式会社マネーフォワード
マネーフォワード ビジネスカンパニー Group Management Solution本部
プロダクト戦略部 部長 プロダクトマネージャー/公認会計士
堀 哲也 氏
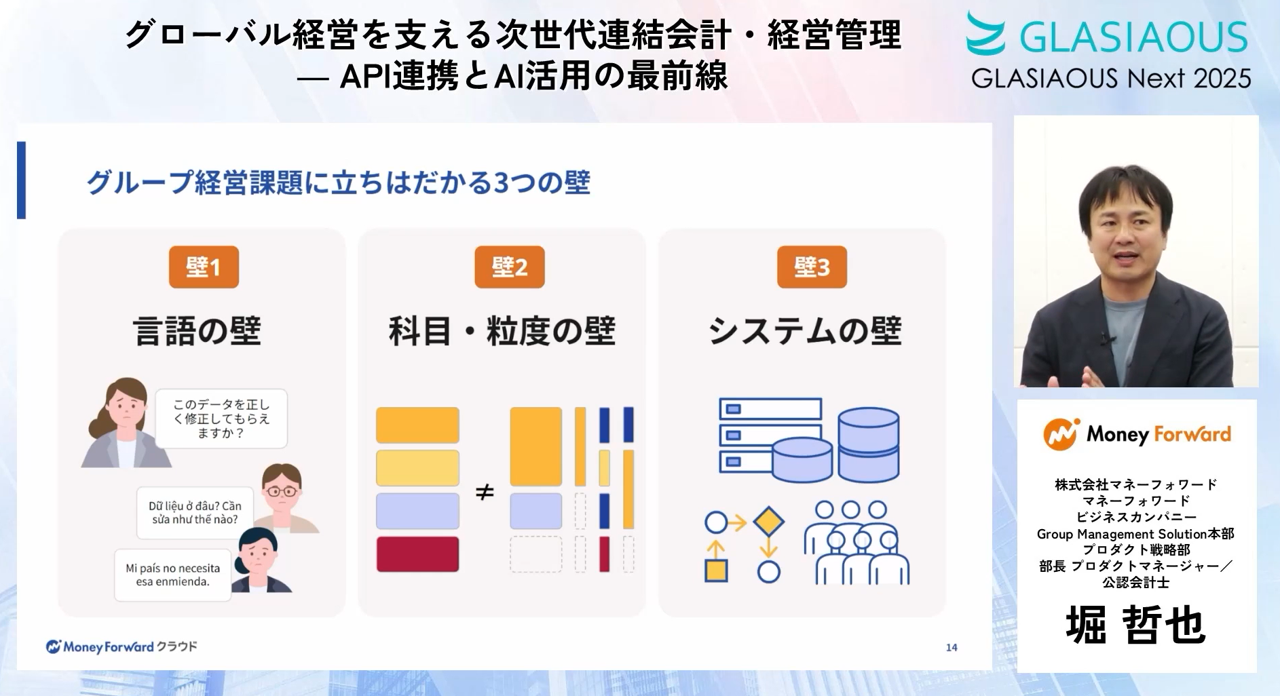 株式会社マネーフォワードの堀哲也氏は、グループ経営・グローバル経営管理が直面する本質的課題として、「言語の壁」「科目・粒度の壁」「システムの壁」という3つの壁を指摘した。各国で言語、会計基準、使用システムが異なるため、データの収集・統合に膨大な手作業が発生し、ミスも頻発する。従来の統合型経営管理では単一プロダクトで全社統一を図るが、グローバル展開においては各国の法令・時差・言語の違いを吸収する「分散と統合の高度な実現」が求められると強調した。
これらの壁を乗り越える戦略として、堀氏はAIの強みである「言語やルールの理解」「将来予測」「多量なデータの判断」の活用を提唱。マネーフォワード クラウド連結会計では、グループ各社の単体会計システムを変更せず、AI科目変換機能により全世界の言語に対応し、表記揺れも吸収。また、GLASIAOUSを含む各種会計システムとのAPI連携により、メールでのデータ回収作業を不要化を目指す。
最後に、DX支援実績延べ1,000社超のAXコンサルティングサービスを紹介。グループ経営の非定型業務課題にAIを活用し、経営視点から業務全体の自動化・効率化を目指す。システム導入だけでは解決できない組織変化の中で生じる課題を捉え、全体状況の把握から最適な業務設計、段階的な導入・運用支援までを一貫して行う体制の重要性が強調された。
【特別講演】FP&A組織導入における重要ポイント-FP&A組織の立ち上げとFP&Aプロセスの設計・運営-
一般社団法人日本CFO協会 FP&Aプログラム運営委員会 委員長/
千葉商科大学大学院 会計ファイナンス研究科 教授/
元日本トイザらスCFO
石橋 善一郎 氏
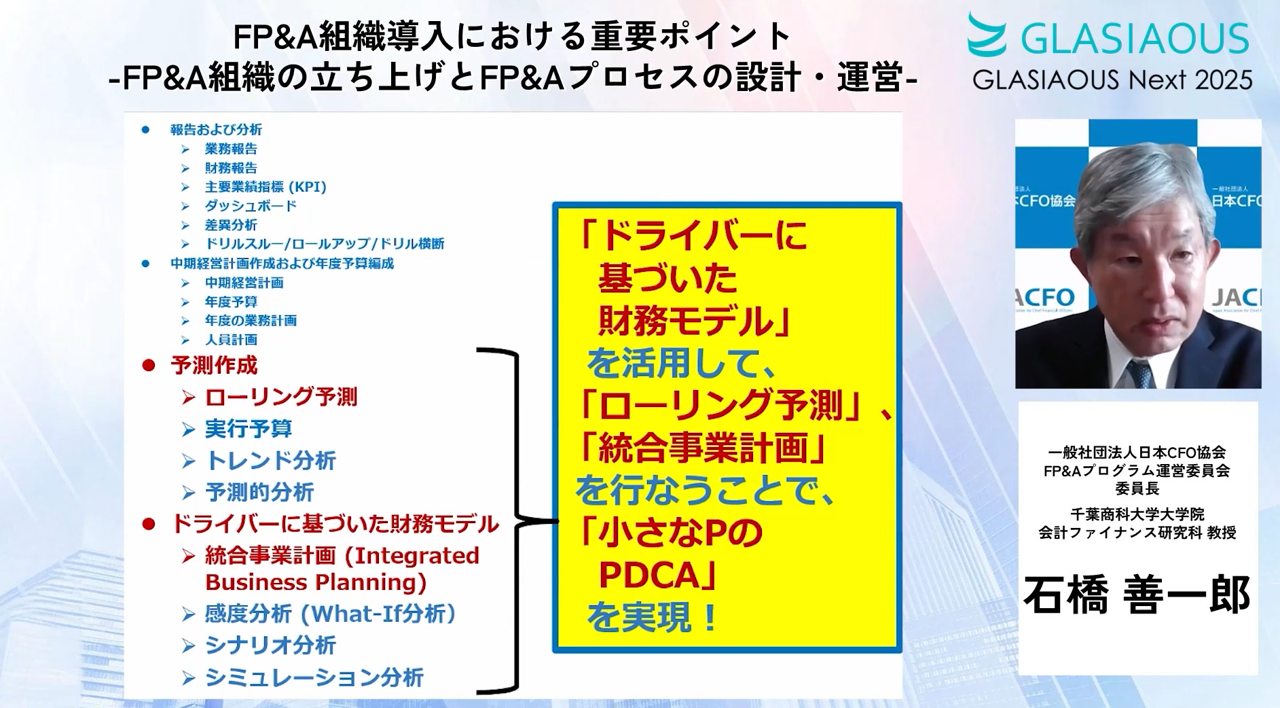 一般社団法人日本CFO協会の石橋氏より、日本企業におけるFP&A(Financial Planning & Analysis:財務計画・分析)組織導入の重要ポイントについて、グローバル企業のベストプラクティスを基に解説が行われた。
日本企業の現状として、東証プライム上場企業1,657社のうち、CFOを設置している企業は約500社(約3割)に留まり、その多くがCFOの管掌組織を経理・財務部門のみに限定している実態が示された。この背景には、本社の経理・財務部門と経営企画部門の間、および本社と事業部の間に存在する「2つの壁」が指摘された。
FP&A組織の導入にあたっては、本社FP&A組織と事業部FP&A組織による2層モデルが提示された。事業部FP&Aは事業戦略の実行・修正、営業利益目標の達成、経営資源配分を担い、本社FP&Aは全社の事業ポートフォリオの見直しや事業部支援、テクノロジーやデータ環境の整備を行う役割分担が示された。
効果的なFP&Aプロセスとして、IMAが公表する「効果的なFP&Aプロセスの12の原則」が紹介され、報告・分析、計画作成・予算編成、予測作成、財務モデリングを含む経営意思決定のためのプラットフォームとしての活用が強調された。特に、ローリング予測の導入により、固定的な予算サイクルではなく常に一定期間先を見通すフォワードルッキングな視点の重要性が説かれた。
実践事例として、SAP社のデータドリブン経営やトイザらスの月次会議におけるローリング予測活用が紹介され、「最も成功している企業は、単に業績結果を予測するだけでなく、目標とする業績結果の実現に向けてドライブするために、FP&Aプロセスを利用している」というメッセージで講演は締めくくられた。
いかがでしたでしょうか。
今後もGLASIAOUSコンソーシアムの会員様と共に、様々なテーマでwebセミナーを企画しております。
現在申込中のセミナーはこちらよりご確認の上、お申し込みください。