

1.財産の所在場所
納税義務者の区分により、課税の対象となる財産が異なります。居住無制限納税義務者と非居住無制限納税義務者であれば相続若しくは遺贈又は贈与によって取得した全ての財産が課税の対象になります。一方で、制限納税義務者の場合、取得した財産が日本国内にあるか否かの判断が必要になります。
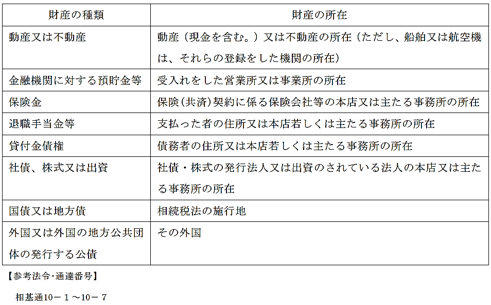
2.財産が日本国内にあるか否かの判定 注1
3.判定時期
法令上、財産の所在を判断する時期は、相続税法10条で、財産を相続若しくは遺贈又は贈与により取得した時と定めています 注2。国際的な資産税(相続若しくは遺贈又は贈与)は、納税義務者の区分と課税される財産の範囲 注3を明らかにすることが肝要です。
注1 国税庁 税務大学講本「相続税法(令和7年度版)」11頁。
注2 被相続人が日本国籍の場合、法の適用に関する通則法の第36条により、「相続は、被相続人の本国法による」とされています。
注3 例えば、法の適用に関する通則法の第13において、「動産又は不動産に関する物権及びその他の登記をすべき権利は、その目的物の所在地法による」とされています。
※ Youtube にて、海外進出に関わる国際税務、ベトナム及び 中国進出に関わる留意事項・会計制度・税制について解説しています! ご関心のある方は、ぜひご覧ください。
<税理士法人名南経営 国際部チャンネル>
https://www.youtube.com/c/meinankokusai
役立つ情報をお送りします


