年末調整の時期を迎え、各種申告書類の回収や内容確認を進めている企業も多いことと思います。外国人労働者の年末調整では、母国に居住する家族を扶養親族として申告するケースが少なくありません。今回は、国外居住親族に関する扶養控除等の適用を受ける際の注意点についてご紹介します。
国外居住親族について扶養控除等を受けるためには、一定の書類を給与支払者へ提出または提示する必要があります。
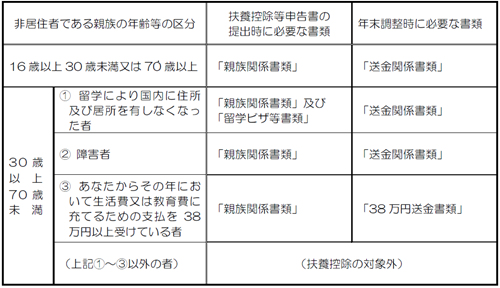
出典:国税庁「非居住者である親族について扶養控除等の適用を受ける方へ」より抜粋
「親族関係書類」とは
対象となる国外居住親族との関係を証明するための書類です。具体的には、外国政府等が発行する戸籍謄本、出生証明書、婚姻証明書などが該当し、これらの書類により親族の氏名、生年月日、住所等および本人との親族関係を確認します。
「送金関係書類」とは
居住者が国外居住親族の生活費や教育費に充てるための支払を行ったことを証明する書類をいいます。例えば、外国送金依頼書の控えやいわゆる家族カードを利用し親族が生活用品の購入等をしている場合のカード支払明細などが該当します。
「38万円送金書類」とは
送金関係書類のうち、対象となる親族各人に対してその年中に合計38万円以上の送金を行ったことが確認できる書類を指します。
上記いずれも外国語で作成されている場合には、原則として日本語訳を添付する必要があります。
また、国外居住親族であれば誰でも扶養控除の対象となるわけではありません。対象となるのは、次のいずれかに該当する方に限られます。
(1)16歳以上30歳未満の者
(2)年齢70歳以上の者
(3)年齢30歳以上70歳未満の者のうち、次のいずれかに該当する者
- 留学により国内に住所及び居所を有しなくなった者
- 障害者
- その居住者からその年において生活費又は教育費として年間 38 万円以上の支払を受けている者
つまり、年間38万円以上の送金が必要となるのは、30歳以上70歳未満の国外居住親族のうち、日本国外への留学生や障害者に該当しない方となります。
上記のように、国外居住親族に係る扶養控除等については親族の年齢や区分によって必要書類や確認事項が異なるため、事前に要件や提出書類を確認しておくことが重要です。
また、国税庁では外国語で作成された制度説明資料も公表されています。外国人労働者を雇用している企業におかれましては、従業員への案内等にぜひご活用ください。
<参考リンク>
国税庁
・非居住者である親族について扶養控除等の適用を受ける方へ
https://www.nta.go.jp/publication/pamph/gensen/gaikokugo/02.htm
※ YouTube にて、海外進出に関わる国際税務、ベトナム及び 中国進出に関わる留意事項・会計制度・税制について解説しています! ご関心のある方は、ぜひご覧ください。
<税理士法人名南経営 国際部チャンネル>
https://www.youtube.com/c/meinankokusai